Domain kaltverfahren.de kaufen?
Wir ziehen mit dem Projekt
kaltverfahren.de um.
Sind Sie am Kauf der Domain
kaltverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaltverfahren.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Weidmüller UHZAR 7940010184 Prozess-ÜberwachungsrelaisProzessüberwachung. 0...10 kHz. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.682,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialdickenmessgerät Puls-Echo Verfahren TN 80-0.1USExterner Messkopf Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Wählbare Einheiten: mm, inch Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer636,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Michlbauer Methode 2Für alle Altersgruppen (Schüler von 7 - 77 Jahre), Für alle gängigen Harmonika-Modelle, Keine Noten - sondern Griffschrift (5-Finger), Methodischer Aufbau (Schritt-für-Schritt-Anleitung), Größte Auswahl an Spielliteratur (von ganz leicht bis anspruchsvoll),47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmeiner Verlag Kartenspiel Kurzer ProzessRACHE IST BLUTWURST Heute wird kurzer Prozess gemacht! Ein paar ziemlich üble Schurken sitzen da auf der Anklagebank. Und was sie alles auf dem Kerbholz haben sollen: Diebstahl, Fälschung, Einbruch, Erpressung und sogar Mord! Doch jeder versucht sich zu drücken und schiebt die Verantwortung auf die anderen. Kommen die Ganoven ungeschoren davon? Oder heißt es am Ende: Ab in den Knast!?14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Weidmüller UHZAR 7940010184 Prozess-ÜberwachungsrelaisProzessüberwachung. 0...10 kHz. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.682,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Materialdickenmessgerät Puls-Echo Verfahren TN 80-0.1USExterner Messkopf Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Wählbare Einheiten: mm, inch Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer636,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Michlbauer Methode 2Für alle Altersgruppen (Schüler von 7 - 77 Jahre), Für alle gängigen Harmonika-Modelle, Keine Noten - sondern Griffschrift (5-Finger), Methodischer Aufbau (Schritt-für-Schritt-Anleitung), Größte Auswahl an Spielliteratur (von ganz leicht bis anspruchsvoll),47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
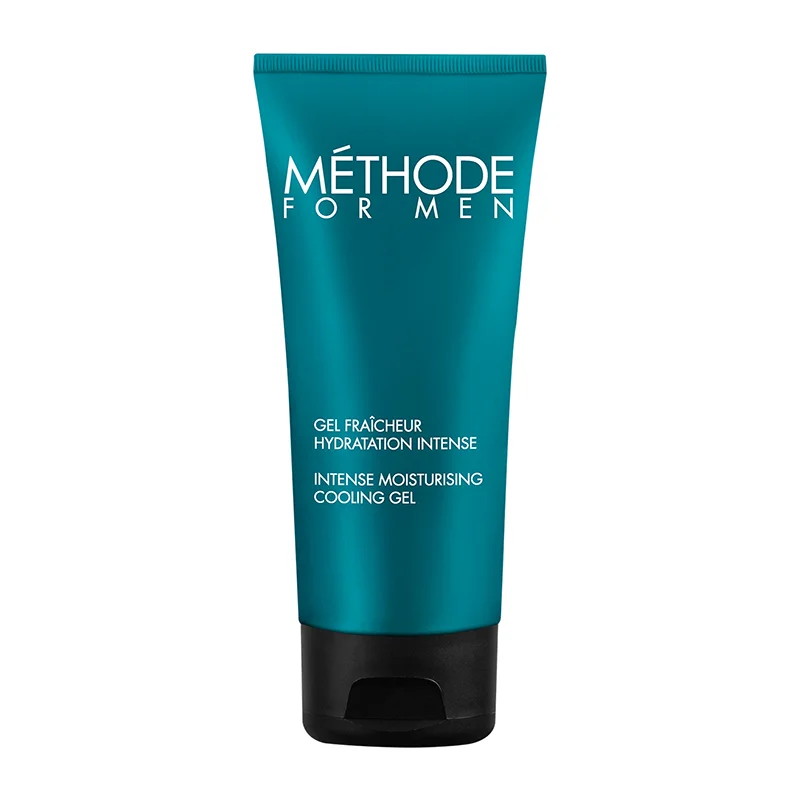
Methode Jeanne Piaubert Methode for Men Gel Fraîcheur Hydratation Intense, 50ml 800152Erfrischende Hydration für den modernen Mann: Methode for Men Gel Fraîcheur Hydratation Intense Entdecken Sie die Kraft der Natur mit dem Methode for Men Gel Fraîcheur Hydratation Intense von Méthode Jeanne Piaubert. Dieses innovative Gel wurde speziell für die Bedürfnisse der Männerhaut entwickelt und bietet eine intensive Feuchtigkeitsversorgung, die Ihre Haut revitalisiert und schützt. Angereichert mit kraftvollen Polyphenolen aus Kiefernrinde, neutralisiert es oxidativen Stress und stärkt die Hautbarriere gegen äußere Einflüsse. Erleben Sie ein frisches, nicht fettendes Gefühl, das sofort einzieht und Ihre Haut angenehm straff und geschmeidig hinterlässt.Hauttyp: Geeignet für alle Hauttypen, insbesondere für Männer mit trockener oder empfindlicher Haut. Ihre Vorteile im Überblick: Intensive Feuchtigkeit: Versorgt die Haut tiefenwirksam mit Feuchtigkeit und sorgt für ein frisches Hautbild. Schutz vor Umwelteinflüssen: Stärkt die Hautbarriere und schützt vor schädlichen Umwelteinflüssen und oxidativem Stress. Erfrischende Textur: Das Gel zieht schnell ein und hinterlässt ein angenehmes, nicht fettendes Gefühl. Beruhigende Wirkung: Lindert Irritationen und sorgt für ein angenehmes Hautgefühl, ideal nach der Rasur. Anwendung: Tragen Sie das Methode for Men Gel Fraîcheur Hydratation Intense morgens und/oder abends auf die gereinigte Haut auf. Es kann auch nach der Rasur verwendet werden, um die Haut zu beruhigen und mit Feuchtigkeit zu versorgen. Massieren Sie das Gel sanft in die Haut ein, bis es vollständig eingezogen ist. Genießen Sie das erfrischende Gefühl und die intensive Hydration, die Ihre Haut revitalisiert.34,65 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
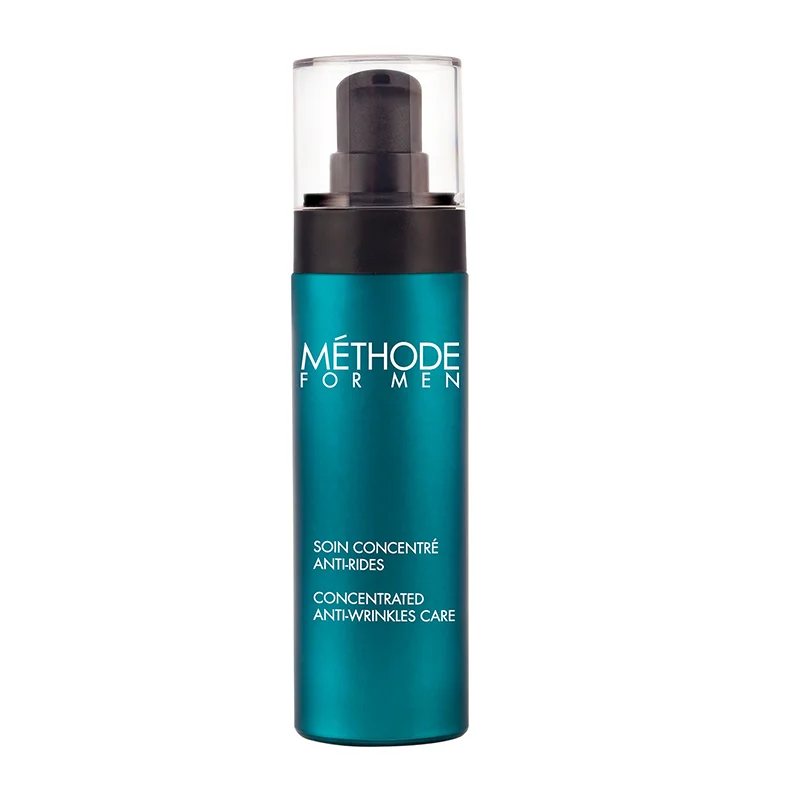
Methode Jeanne Piaubert Methode for Men Soin Concentré Anti-Rides, 50ml 800149Revitalisieren Sie Ihre Haut mit dem Methode for Men Soin Concentré Anti-Rides Entdecken Sie die Kraft der Anti-Aging-Pflege mit dem Methode for Men Soin Concentré Anti-Rides von Méthode Jeanne Piaubert. Dieses innovative Konzentrat wurde speziell für die Bedürfnisse der Männerhaut entwickelt und bietet eine intensive Pflege, die Falten sichtbar reduziert und die Haut strafft. Mit wertvollen Inhaltsstoffen wie Inca Inchi Extrakt und Polyphenolen aus Kiefernrinde wird Ihre Haut nicht nur genährt, sondern auch vor schädlichen Umwelteinflüssen geschützt.Hauttyp: Geeignet für alle Hauttypen, insbesondere für reife und anspruchsvolle Haut. Ihre Vorteile im Überblick: Intensive Faltenreduktion: Das Konzentrat füllt Falten auf und sorgt für eine sichtbar glattere Haut. Antioxidative Wirkung: Schützt die Haut vor oxidativem Stress und Umwelteinflüssen. Feuchtigkeitsspendend: Nährt die Haut tiefenwirksam und sorgt für ein geschmeidiges Hautgefühl. Leichte Textur: Das seidig glatte, nicht fettende Konzentrat zieht schnell ein und hinterlässt keine Rückstände. Anwendung: Tragen Sie das Methode for Men Soin Concentré Anti-Rides morgens und/oder abends auf das gereinigte Gesicht auf. Massieren Sie das Konzentrat sanft in die Haut ein, bis es vollständig eingezogen ist. Für optimale Ergebnisse kombinieren Sie die Anwendung mit Ihrer gewohnten Pflegeroutine.53,20 €*Versand: 1,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.